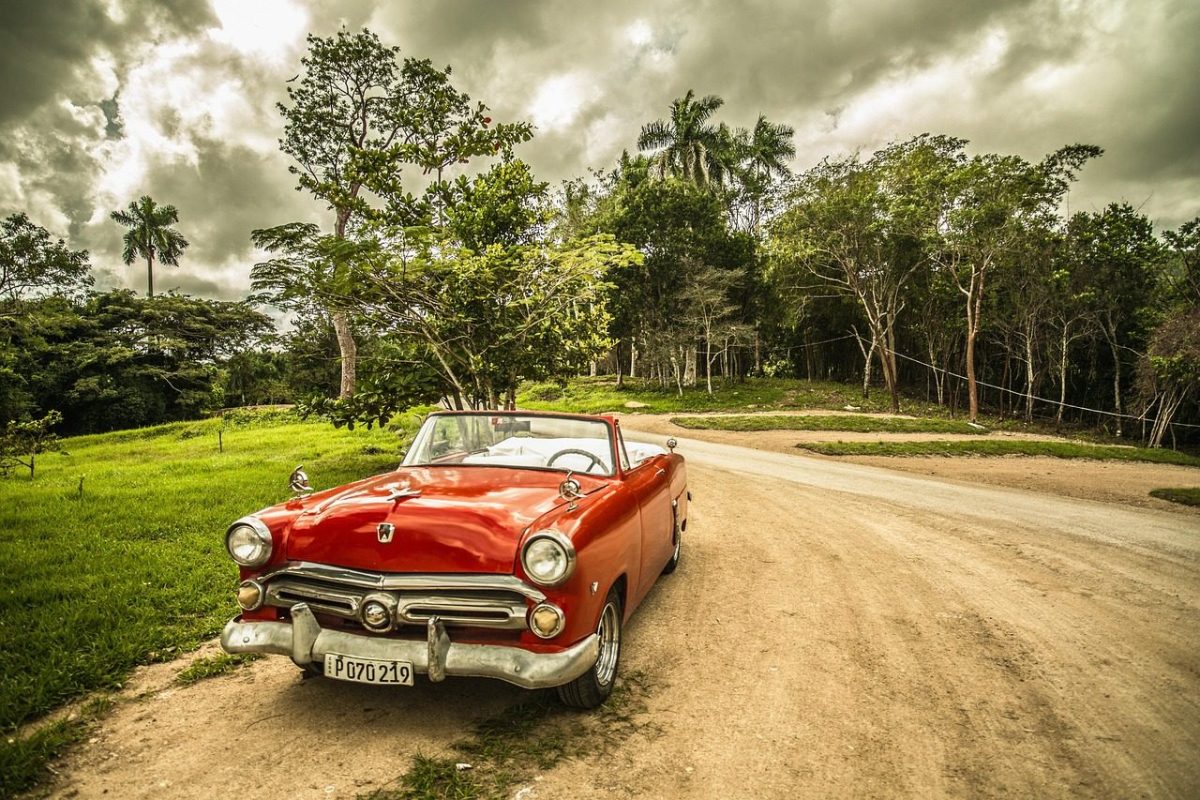
O masina luata in leasing inseamna, pe scurt, folosirea unui autoturism finantat de o societate specializata, in baza unui contract si a unor rate lunare. Nu platesti intreaga valoare a masinii de la inceput, ci achiti avans, costuri contractuale si rate pe o perioada stabilita.
Pentru multi soferi si antreprenori, leasingul auto este o alternativa intre cumpararea cu banii jos si creditul clasic. Diferentele dintre leasing financiar si operational, obligatiile din contract si costul total fac toata diferenta intre o alegere inspirata si una scumpa.
Cand auzi expresia masina in leasing, ideea de baza este simpla: folosesti un vehicul pe termen determinat, dar dreptul de proprietate nu iti apartine imediat, in cele mai multe cazuri. Autoturismul este cumparat de firma de leasing, iar tu il utilizezi conform conditiilor stabilite in contract. Pentru persoane fizice, PFA-uri sau companii, aceasta forma de finantare a devenit populara tocmai fiindca reduce presiunea unei plati integrale facute pe loc.
Subiectul conteaza mai mult decat pare la prima vedere, fiindca multi confunda leasingul cu o simpla inchiriere sau cu un credit auto obisnuit. In realitate, exista diferente juridice, fiscale si practice care influenteaza costul total, libertatea de utilizare, posibilitatea de a deveni proprietar si chiar modul in care gestionezi asigurarea, reviziile sau kilometrii parcursi. O decizie luata fara sa intelegi aceste nuante poate insemna rate mai mari, penalitati sau conditii mai putin avantajoase.
Ca sa alegi corect, trebuie sa stii cum functioneaza contractul, ce tipuri de leasing exista, care sunt avantajele si limitarile fiecaruia, ce costuri apar pe parcurs si la ce clauze merita sa fii atent inainte de semnare. Toate aceste aspecte clarifica, in mod practic, ce presupune o masina in leasing si daca aceasta solutie ti se potriveste cu adevarat.
Cum functioneaza, in mod real, leasingul auto
Leasingul auto este un mecanism de finantare prin care o societate de leasing cumpara masina aleasa de client si i-o ofera acestuia spre folosinta pentru o perioada determinata. Clientul, numit utilizator, plateste de regula un avans, apoi rate lunare, iar la final poate avea optiunea de a cumpara vehiculul prin achitarea valorii reziduale, daca vorbim despre leasing financiar. Asta explica de ce o masina in leasing nu devine automat proprietatea celui care o conduce din prima zi.
In practica, sunt implicate trei parti: furnizorul auto, finantatorul si utilizatorul. Dealerul livreaza masina, firma de leasing o plateste si ramane proprietar legal pe durata contractului, iar utilizatorul suporta costurile convenite si foloseste autoturismul. Contractele se intind frecvent pe 12, 24, 36, 48 sau 60 de luni, in functie de profilul clientului, valoarea masinii si politica finantatorului. Cu cat perioada este mai lunga, cu atat rata lunara poate fi mai mica, dar costul total poate creste.
Ca sa intelegi mai clar cum se aseaza obligatiile, merita retinute cateva elemente standard:
- avansul initial poate varia in functie de finantator si profilul clientului
- rata lunara include finantarea si, uneori, servicii conexe
- CASCO este de obicei obligatoriu
- masina nu poate fi instrainata liber de utilizator
- intarzierile la plata pot duce la penalitati sau chiar la reziliere
Multi cumparatori compara leasingul cu alte formule de achizitie, inclusiv cu buy-back auto, mai ales atunci cand vor sa schimbe masina la cativa ani. Diferenta majora este ca buy-back-ul tine de predarea unei masini vechi pentru reducerea pretului uneia noi, pe cand leasingul este, in esenta, o forma de finantare. De aceea, cand analizezi ce inseamna sa iei o masina in leasing, trebuie sa privesti nu doar rata lunara, ci intregul mecanism contractual.
Te-ar putea interesa și
- Anunt Monitorul Oficial Pierdere Carte De Munca
- Ulei Cutie Viteze Manuala
- In Cat Timp Iese Alcoolul Din Aerul Expirat
Leasing financiar versus leasing operational
Cele doua forme principale de finantare sunt leasingul financiar si leasingul operational, iar diferentele dintre ele sunt esentiale. In leasingul financiar, scopul este de regula dobandirea masinii la finalul contractului. Platesti avans, rate si, la sfarsit, valoarea reziduala, moment in care poti deveni proprietar. In leasingul operational, accentul cade pe utilizare, nu pe proprietate. Practic, folosesti masina pe o perioada stabilita, apoi o returnezi, de cele mai multe ori fara intentia de a o cumpara.
Leasingul financiar este preferat adesea de firmele care vor sa pastreze vehiculul pe termen mai lung sau de persoanele care doresc sa ajunga proprietari fara sa plateasca integral de la inceput. Leasingul operational este des ales de companii care urmaresc predictibilitate bugetara, administrare simplificata si reinnoirea periodica a flotei. In multe cazuri, rata lunara poate include si servicii precum mentenanta, anvelope, asistenta rutiera sau managementul asigurarilor.
Ca sa vezi distinctia mai usor, iata comparatia practica:
- leasingul financiar poate duce la transferul proprietatii la final
- leasingul operational pune accent pe folosinta temporara
- in leasingul operational apar frecvent limite de kilometri
- in leasingul financiar utilizatorul suporta, de regula, mai direct costurile de exploatare
- leasingul operational este des utilizat pentru flote auto
Alegerea depinde de obiectivul tau. Daca vrei sa ramai cu masina, leasingul financiar este de obicei mai potrivit. Daca vrei sa schimbi des autoturismul si sa ai costuri mai usor de estimat, varianta operationala poate fi mai eficienta. Pentru cei interesati de noutatile din piata auto, lansari, costuri de utilizare si tendinte de mobilitate, merita urmarita si categoria actualitate, unde apar frecvent subiecte relevante pentru astfel de decizii.
Ce costuri implica o masina finantata prin leasing
Una dintre cele mai frecvente greseli este evaluarea leasingului doar prin prisma ratei lunare. In realitate, costul total al unei masini finantate astfel include mai multe componente. Avansul este prima suma importanta, apoi urmeaza ratele, dobanda sau marja de finantare, comisioanele de administrare, asigurarile obligatorii si facultative, taxele de inmatriculare sau alte costuri operationale. De aceea, doua oferte care par apropiate la nivelul ratei pot avea diferente serioase in costul final.
In multe contracte, CASCO este impus pe toata durata leasingului, iar polita poate fi incheiata prin partenerii finantatorului. Acest lucru poate aduce comoditate, dar nu intotdeauna si cel mai mic pret. In plus, unele firme cer taxe pentru analiza dosarului, pentru administrarea contractului sau pentru modificari ulterioare, cum ar fi rescadentarea ratelor ori schimbarea utilizatorului. Toate acestea trebuie verificate inainte de semnare.
Lista costurilor pe care merita sa le calculezi complet arata, de regula, asa:
- avansul initial
- valoarea fiecarei rate lunare
- costul total al asigurarii CASCO
- comisioanele contractuale si administrative
- valoarea reziduala de la final, daca exista
Daca alegi un autoturism second-hand, analiza trebuie facuta si mai atent. O masina rulata poate avea pret de achizitie mai mic, dar poate aduce costuri suplimentare cu intretinerea, istoricul tehnic sau uzura ascunsa. Inainte de orice decizie, este utila o verificare serie sasiu rar, mai ales cand vehiculul nu este nou. Cand intelegi cu adevarat ce inseamna o masina in leasing, devine clar ca pretul afisat lunar este doar o parte din ecuatie.
Avantaje, dezavantaje si capcane contractuale
Leasingul auto are avantaje evidente, altfel nu ar fi atat de raspandit. Principalul beneficiu este accesul mai rapid la un vehicul fara blocarea unei sume mari de bani din start. Pentru firme, aceasta poate insemna conservarea cash-flow-ului si utilizarea capitalului in activitatea principala. Pentru persoane fizice, poate insemna trecerea la o masina mai buna, mai noua sau mai sigura, fara presiunea unei achizitii integrale.
Totusi, avantajele vin la pachet cu limite clare. Nu ai libertatea deplina a proprietarului pe durata contractului, iar nerespectarea obligatiilor poate avea consecinte rapide. In leasingul operational, pot exista limite stricte de kilometraj, iar depasirea lor se taxeaza. In leasingul financiar, neplata ratelor poate duce la reziliere si recuperarea masinii. Mai mult, modificarile aduse vehiculului nu sunt, in general, permise fara acordul finantatorului.
Printre capcanele pe care multi le observa prea tarziu se numara:
- costuri mici afisate, dar comisioane mari ascunse
- valoare reziduala mai mare decat te asteptai
- obligatia unor polite de asigurare mai scumpe
- penalitati ridicate pentru intarzieri
- conditii restrictive la inchiderea anticipata a contractului
Practic, o masina luata in leasing este convenabila atunci cand contractul este citit atent si comparat realist cu alte optiuni. Nu doar pretul conteaza, ci si flexibilitatea, serviciile incluse, conditiile de returnare si scenariul cel mai probabil pentru tine: pastrezi masina, o schimbi dupa cativa ani sau vrei costuri fixe si administrare simpla? Raspunsul la aceste intrebari cantareste mai mult decat orice reclama cu rata mica.
Te-ar mai putea interesa și
Cum alegi corect oferta de leasing potrivita
Alegerea unei oferte bune incepe cu definirea nevoii reale. Daca folosesti masina zilnic, pe distante mari, cu intentia de a o pastra multi ani, leasingul financiar poate avea mai mult sens. Daca preferi sa schimbi autoturismul des, sa conduci modele noi si sa scapi de grija revanzarii, leasingul operational poate fi mai avantajos. Nu porni de la modelul masinii, ci de la buget, utilizare si planul tau pe termen mediu.
Urmatorul pas este compararea ofertelor pe baza costului total, nu doar a ratei. Cere intotdeauna simularea completa: avans, numar de rate, dobanda, comisioane, asigurari, valoare reziduala, conditii de inchidere anticipata si costuri in caz de dauna sau neplata. Daca lipseste un element din calcul, imaginea financiara este incompleta. O oferta aparent ieftina poate deveni mai scumpa decat una cu rata lunara putin mai mare, dar cu taxe mai mici si conditii mai clare.
Ca sa alegi mai sigur, urmeaza cativa pasi practici:
- stabileste suma maxima lunara pe care o poti sustine fara presiune
- compara cel putin trei oferte de la finantatori diferiti
- citeste integral clauzele despre asigurare si penalitati
- verifica daca exista limita de kilometri sau taxe de uzura
- analizeaza daca vrei sa ramai proprietar la final
In esenta, cand te intrebi ce presupune o masina in leasing, raspunsul corect nu tine doar de definitie, ci si de potrivirea dintre contract si nevoile tale reale. O decizie buna este una in care intelegi fiecare cost, fiecare obligatie si fiecare scenariu posibil. Daca semnezi doar pentru ca rata pare accesibila, risti sa descoperi prea tarziu ca finantarea aleasa nu era cea mai buna pentru stilul tau de utilizare.
O masina in leasing poate fi o solutie foarte buna atunci cand vrei acces rapid la un autoturism fara sa platesti integral de la inceput, dar succesul deciziei depinde de tipul contractului, costul total si regulile asumate. Diferenta dintre leasing financiar si operational, precum si atentia la clauze, comisioane si asigurari, schimba complet experienta.
Inainte sa semnezi, compara ofertele in detaliu, calculeaza scenariul complet si gandeste-te daca obiectivul tau este folosirea temporara sau dobandirea proprietatii. Abia atunci vei intelege pe deplin ce inseamna o masina in leasing si daca aceasta varianta iti aduce, cu adevarat, avantajul pe care il cauti.
Ruxandra M.
Chiar util articolul, explicat pe înțelesul tuturor.
noru-plic
Bun de citit, dar la leasing as fi vrut si exemple clare cu avans, rate si ce se intampla la final.
Cezar
Eu am luat masina in leasing acum doi ani si fix asa am simtit si eu, ca nu intelegi mare lucru pana nu iti explica cineva simplu. Articolul asta chiar lamureste, fara vorbe multe :))